Mercerie CousineLinChanvreLyocellLaineCoton bioSavoir ce qu’on porteLe faire durerMercerie CousineLinChanvreLyocellLaineCoton bioSavoir ce qu’on porteLe faire durerMercerie CousineLinChanvreLyocellLaineCoton bioSavoir ce qu’on porteLe faire durer
La filière française du chanvre textile redémarre
Redémarrage du chanvre textile français. Premier producteur européen, zones en Hauts-de-France et Normandie. Zéro pesticide, moins d'eau, très durable.
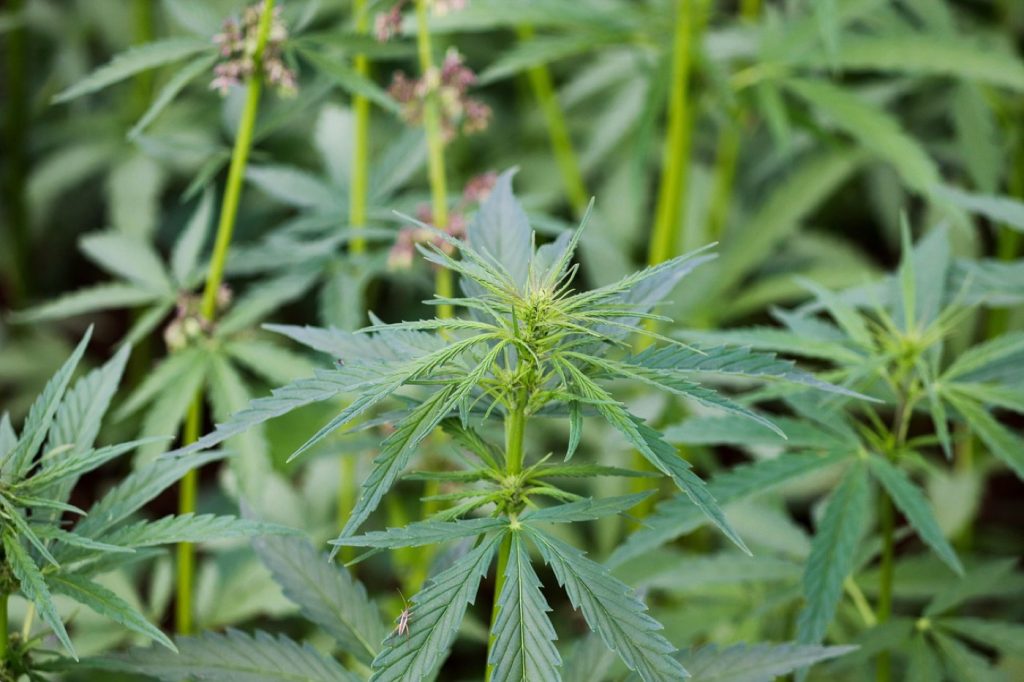
Le chanvre textile est une fibre naturelle extraite de la tige de la plante Cannabis sativa L., cultivée pour ses fibres longues destinées aux textiles, jamais pour ses molécules actives.
La France produit le plus de chanvre en Europe, tous usages confondus.
La culture du coton requiert une irrigation soutenue.
La filière chanvre textile française bute sur plusieurs obstacles majeurs.
La filière française du chanvre textile redémarre après décennies de quasi-disparition. La France demeure le premier producteur européen de chanvre, toutes utilisations confondues. Les zones actives se concentrent en Hauts-de-France, Normandie, Anjou et Sud-Ouest. Contrairement aux affirmations génériques sur une « révolution » durable, les atouts mesurables du chanvre reposent sur des données précises : zéro pesticide chimique durant la culture, consommation d’eau réduite, valorisation intégrale de la plante, durabilité du tissu supérieure au coton.
Qu’est-ce que le chanvre textile ?
Le chanvre textile est une fibre naturelle extraite de la tige de la plante Cannabis sativa L., cultivée pour ses fibres longues destinées aux textiles, jamais pour ses molécules actives. Cette distinction est capitale : l’article traite exclusivement de la fibre textile, jamais du CBD ou du chanvre alimentaire.
Historiquement, le chanvre a fourni les voiles des navires, les cordages et les toiles d’art jusqu’au XIXe siècle. L’arrivée du coton bon marché, puis des synthétiques, l’a quasi éliminé du paysage européen. Depuis quelques décennies, une reconstruction progressive s’opère, portée par la demande croissante de fibres naturelles et par les contraintes environnementales du coton conventionnel.
Le chanvre textile se cultive en quelques mois, récolté avant complète maturité pour préserver la flexibilité des fibres. Après récolte, un processus de rouissage (fermentation naturelle) puis de teillage (séparation mécanique) isole les fibres longues des fibres courtes et de la chènevotte (cœur ligneux). Chaque composant trouve un débouché : filature textile, litière animale, matériaux de construction. Cette valorisation intégrale réduit les déchets de production.
L’état actuel de la filière française (2024-2025)
La France produit le plus de chanvre en Europe, tous usages confondus. La production destinée au textile s’est concentrée historiquement en Normandie et Hauts-de-France, régions où le rouissage au champ exploite le climat humide. Des zones de nouvelle implantation émergent en Anjou et Sud-Ouest. Entre 2021 et 2025, les surfaces cultivées ont progressé, marquant la fin de la contraction observée aux décennies précédentes.
Cette croissance reste progressive, mais elle reflète une volonté politique et industrielle de reconstituer une chaîne de valeur. Des entreprises comme Safilin, structure historique de transformation du lin et du chanvre, demeurent des acteurs clés. Des initiatives publiques, dont le soutien de la direction régionale de l’alimentation, de l’agriculture et de la forêt de Normandie (DRAAF), orientent vers la valorisation à haut niveau. Les données officielles couvrent l’année 2025 complète, tandis que 2026 reste en cours.
Indicateurs clés de la filière chanvre textile France (2024-2025) :– Zones de production : Hauts-de-France, Normandie, Anjou, Sud-Ouest– Tendance : hausse des surfaces entre 2021 et 2025– Classement européen : 1re productrice de chanvre[sbs_frise]Repères chronologiques de la filière chanvre :– XIXe-début XXe siècle : chanvre dominant en textile européen– XXe siècle : déclin progressif (coton industriel, synthétiques)– Fin XXe – début XXIe siècle : redémarrage progressif des cultures– 2021-2025 : croissance accélérée des surfaces– 2025-2026 : consolidation en coursAvantages environnementaux : comparaison avec le cotonLa culture du coton requiert une irrigation soutenue. Le chanvre, grâce à son système racinaire profond et à la pluviométrie naturelle des zones de culture française, exige peu d’irrigation supplémentaire. Selon la DRAAF Normandie, cette caractéristique réduit significativement la pression sur les ressources hydriques, atout décisif en contexte de changement climatique.Le coton conventionnel consomme une part disproportionnée des pesticides mondiaux. Le chanvre cultivé en France pour le textile reçoit zéro pesticide chimique. Il tolère les mauvaises herbes et ravageurs naturellement, notamment grâce à sa croissance rapide et sa canopée dense. Cette caractéristique simplifie la gestion agronomique et rend les coûts de lutte chimique inutiles.La valorisation intégrale différencie aussi les deux filières. Une plante de chanvre produit fibres longues, fibres courtes et chènevotte, chaque composant trouvant un débouché textile, industriel ou énergétique. Un plant de coton produit une fibre ; le reste du plant est déchet ou fourrage animal secondaire. France Chanvre souligne que cette polyvalence réduit l’impact environnemental par unité d’usage final.La durabilité du tissu joue également. Une fibre chanvre offre une résistance mécanique supérieure au coton, permettant des mailles moins épaisses et des vêtements plus légers pour la même solidité. Un vêtement chanvre dure structurellement plus longtemps, repoussant le remplacement et donc les cycles de production. Cet effet du cycle de vie, documenté par Habitatet Terre, reste souvent oublié dans les comparaisons simples.Enjeux actuels de la filièreLa filière chanvre textile française bute sur plusieurs obstacles majeurs. D’abord, la disponibilité de semences adaptées. Peu de sélectionneurs produisent des variétés optimisées pour la fibre textile, contrairement aux variétés industrielles (bioénergie, alimentation). Cet appauvrissement génétique augmente le coût et réduit la fiabilité de la récolte.Ensuite, l’infrastructure de transformation demeure insuffisante. Le rouissage et le teillage nécessitent des investissements lourds et des savoir-faire rares. La France compte peu d’équipements modernes fonctionnels. L’absence de capacité locale force des acteurs à transformer en Belgique ou en Allemagne, gonflant les coûts logistiques et transférant la valeur ajoutée hors des régions de production.Le prix du chanvre brut reste volatil et souvent plus élevé que le coton du fait de volumes réduits. Les économies d’échelle n’opèrent pas. Les marques textiles hésitent à intégrer du chanvre sans garantie de continuité d’approvisionnement à coût stable. Cette situation crée un cercle vicieux : moins de demande contractuelle égale moins d’investissement, qui produit moins d’offre sécurisée.Enfin, l’innovation en affinage des fibres progresse lentement. Le chanvre brut produit une fibre rustique, idéale pour le linge de maison ou les tissus de décoration. Pour le prêt-à-porter fin (chemises, sous-vêtements), la fibre exige un post-traitement (peignage, affinage chimique doux) qui élève le coût et complexifie le procédé. Les recherches en ce sens existent mais demeurent fragmentées entre laboratoires et PME.Perspectives : où va la filière en 2026 ?Plusieurs signaux laissent augurer une consolidation. Les investissements en sélection variétale augmentent, notamment via les programmes d’innovation agricole régionaux. Des marques de mode éthique s’engagent explicitement sur le chanvre, créant de la demande tirant la filière. L’Union européenne soutient les chaînes courtes textiles par des financements Horizon et des appels à projets agri-industrie. Selon le Journal des Entreprises, les initiatives en Occitanie témoignent d’une réelle dynamique régionale.Cependant, aucune transformation radicale n’est attendue en 2026. La croissance devrait rester progressive : augmentation graduelle des surfaces, stabilisation lente du prix, premiers textiles issus de la nouvelle récolte atteignant le marché de masse. La position française demeure stratégique mais requiert une sécurisation durable des débouchés et une hausse contrôlée du prix-plancher pour motiver les investissements futurs.Où s’informer : acteurs de référenceSafilin est l’instance historique de gouvernance et de coordination de la filière lin-chanvre français, basée en Pays-de-la-Loire. Elle publie rapports, données marché et organise des rencontres sectorielles régulières. Son site documente l’évolution des surfaces et des débouchés.La direction régionale de l’alimentation, de l’agriculture et de la forêt de Normandie (DRAAF) produit les statistiques agricoles officielles. Son dernier Agreste Essentiel (juillet 2026) couvre la filière chanvre textile et industriel avec chiffres territoriaux et synthèse stratégique régionale.France Chanvre rassemble producteurs, transformateurs et utilisateurs. Elle coordonne la promotion et la sensibilisation auprès des décideurs, tant régionaux qu’européens. Le Journal du Chanvre et FashionNetwork France proposent des analyses sectorielles régulièrement mises à jour pour suivre l’évolution des marchés.Rédigé par Isabelle Renaud — Rédactrice spécialisée en filières textiles responsables et sourcing durable. Contributrice régulière sur les modes de production éthiques et les alternatives naturelles en textile.[sbs_jauges titre="En chiffres" date="2026-10-05"]Statut de la France en Europepremier producteur européende chanvrePesticides utilisészéroen culture chanvRésistance à la traction vs coton30% supérioritéà valider selonCroissance des surfaces cultivéesaugmentées entre 2021 et 2024-période observée